Zuerst den eigenen Versicherungsschutz prüfen
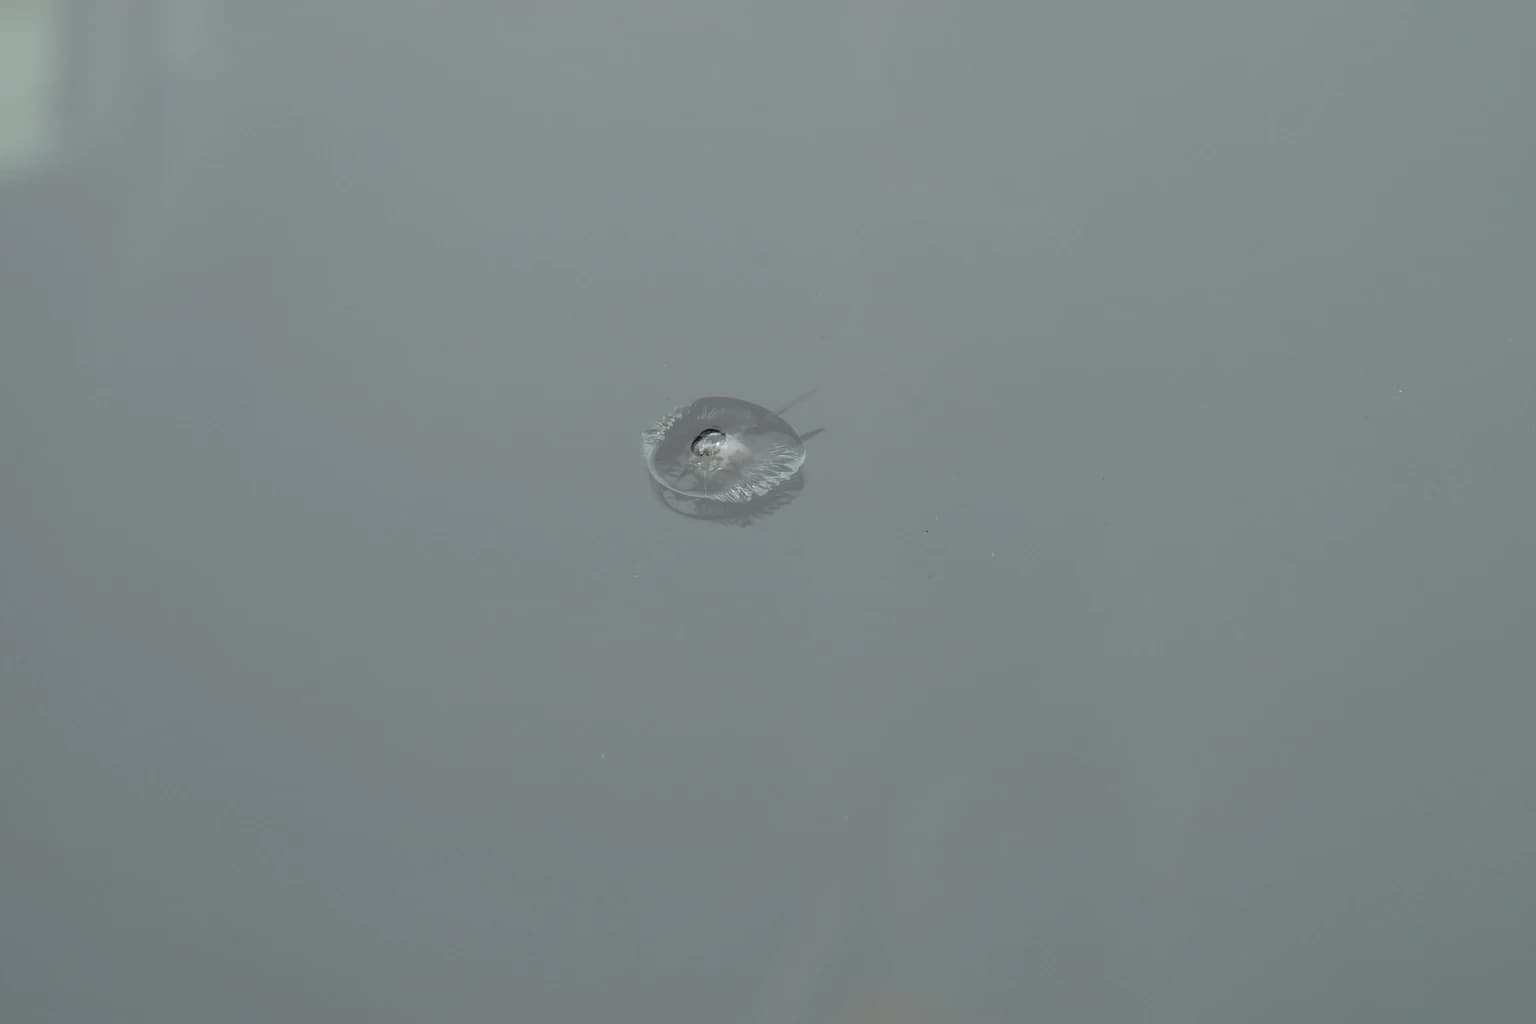
Ein Bruchschaden an der Fahrzeugverglasung gehört typischerweise zum Schutz der Teilkasko. Eine Vollkaskoversicherung enthält üblicherweise auch diese Leistungen. Die eigene Kfz-Haftpflicht ist dagegen kein allgemeiner Schutz für die beschädigte Scheibe am eigenen Auto. Entscheidend sind Ihr Vertrag, das Schadenereignis und die versicherten Bauteile.
Beschreiben Sie deshalb genau, was beschädigt ist. Ein Glasschaden ist anders einzuordnen als ein bloßer Lackschaden durch einen Stein. Auch Zubehör oder weitere betroffene Teile sollten ausdrücklich genannt werden. Verlassen Sie sich bei der Deckung nicht allein auf die allgemeine Bezeichnung „Vollkasko“ oder eine Werbeaussage zur kostenlosen Reparatur.
Reparatur und Austausch können unterschiedliche Eigenanteile haben
Bei einer geeigneten Steinschlagreparatur verzichten verschiedene Versicherer unter bestimmten Bedingungen auf die vereinbarte Selbstbeteiligung. Solche Bedingungen können eine vorherige Meldung oder die Nutzung eines Glaspartners sein. Muss die Scheibe ersetzt werden, wird bei einem gedeckten Glasschaden regelmäßig die vereinbarte Teilkasko-Selbstbeteiligung berücksichtigt.
Prüfen Sie den konkreten Betrag in Ihren Unterlagen und lassen Sie sich die Regel für beide möglichen Reparaturwege bestätigen. Wird beim Prüfen doch ein Austausch erforderlich, kann sich Ihr Eigenanteil ändern. Ein Verzicht auf die Selbstbeteiligung ist eine Vertragsleistung des Versicherers und kein pauschales Versprechen eines Autoglasbetriebs.
Werkstattbindung vor der Beauftragung klären
Bei einer vereinbarten Werkstattbindung kann der Versicherer den Reparaturbetrieb vorgeben. Zusätzlich können für Glasschäden besondere Partnernetze gelten. Wer ohne Abstimmung einen anderen Betrieb beauftragt, muss je nach Vertragsbedingungen mit einer geringeren Erstattung oder einem höheren eigenen Kostenanteil rechnen.
Nutzen Sie deshalb den Schadenservice Ihrer Versicherung und fragen Sie konkret nach der Freigabe für den gewünschten Betrieb. Eine allgemeine Zusammenarbeit mit Versicherungen beweist noch keine Partnerschaft für Ihren Tarif. Auch bei Leasing-, Miet- oder Firmenfahrzeugen sollten Sie die vorgeschriebenen Melde- und Freigabewege klären, bevor ein Auftrag erteilt wird.
Mit vollständigen Angaben Rückfragen vermeiden
Bereiten Sie eine kurze, sachliche Schadenbeschreibung vor. Nennen Sie den bekannten Zeitpunkt, die betroffene Scheibe und den erkennbaren Umfang. Ergänzen Sie Fotos, wenn der Versicherer sie anfordert. Vermutungen über die Ursache sollten als solche erkennbar bleiben; fehlende Angaben können Sie ausdrücklich als unbekannt kennzeichnen.
Bewahren Sie Rückmeldungen und eine erhaltene Schadennummer auf. So lässt sich später nachvollziehen, welche Arbeiten besprochen wurden und was noch offen ist. Für das Gespräch sind insbesondere diese Angaben hilfreich:
- Versicherungsnummer, Kennzeichen und Fahrzeugdaten.
- Schadentag, Schadenbeschreibung und gegebenenfalls Fotos.
- Bekannte Selbstbeteiligung und vereinbarte Werkstattbindung.
- Vorhandene Freigabe, Schadennummer und Rückfragen des Versicherers.
Angebot und Abrechnung getrennt prüfen
Ein Kostenvoranschlag beschreibt die geplanten Arbeiten. Eine Deckungs- oder Kostenfreigabe beantwortet, welche davon Ihr Versicherer im konkreten Fall übernimmt. Prüfen Sie beim Scheibentausch, ob erforderliche Kameraarbeiten und weitere Nebenpositionen im Angebot enthalten sind. Zusätzliche Leistungen sollten nicht erst auf der Rechnung überraschend auftauchen.
Eine direkte Abrechnung zwischen Betrieb und Versicherung kann nach Deckungsprüfung und Freigabe möglich sein. Sie bedeutet nicht automatisch, dass für Sie keinerlei Zahlung verbleibt. Lassen Sie sich den Eigenanteil und mögliche nicht freigegebene Positionen erklären. Liegt noch keine Antwort vor, sollte der offene Stand vor Beginn der Arbeiten ausdrücklich besprochen werden.
Schadenfreiheitsklasse und offene Fragen einordnen
Die Teilkasko hat keine Schadenfreiheitsklassen. Ein ausschließlich als Teilkaskoschaden regulierter Glasbruch führt deshalb nicht zu einer schadenbedingten Rückstufung der Schadenfreiheitsklasse, auch wenn er innerhalb einer Vollkaskopolice bearbeitet wird. Daraus folgt keine Garantie, dass der gesamte Versicherungsbeitrag künftig unverändert bleibt.
Bei gemischten Schäden, unklarer Deckung oder einer Ablehnung ist der Versicherer der Ansprechpartner für die konkrete Vertragsentscheidung. Dieser Überblick ersetzt keine Prüfung Ihres Einzelfalls. Eine Anfrage an einen Autoglasbetrieb übermittelt zunächst Ihren Bedarf. Sie ist weder die Schadenfreigabe des Versicherers noch eine verbindliche Terminbestätigung.
Zum Nachlesen
Quellen & weiterführende Informationen
- AXA: Teilkasko und versicherte Glasschädenaxa.de
- Allianz: Selbstbeteiligung bei Reparatur und Austauschallianz.de
- Allianz: Bedeutung der Werkstattbindungallianz.de
- Allianz: Vorgaben für Glaspartnerallianz.de
- HUK-COBURG: Meldeweg und Selbstbeteiligung bei Steinschlaghuk.de
- Allianz: Teilkasko-Glasschaden und Schadenfreiheitsklasseallianz.de